Superendividamento: o que é e como a lei ajuda a renegociar todas as dívidas de uma vez
Cartão, empréstimo pessoal, cheque especial, crediário. Quando cada um cobra por sua conta, o salário acaba antes do mês. E a dívida só cresce.
Desde 2021, a lei oferece um caminho para quem chegou a esse ponto: reunir todos os credores numa mesa só e proteger parte da renda.
Pense na instrução de segurança do avião: em caso de emergência, coloque primeiro a sua máscara de oxigênio. A Lei do Superendividamento segue a mesma lógica. Primeiro protege o oxigênio da família, o mínimo existencial. Depois organiza o pagamento dos credores.
O que é superendividamento?
Pelo art. 54-A, § 1º, do CDC, é “a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial”.
Traduzindo: é a pessoa física, honesta, que não tem como pagar todas as dívidas, vencidas e a vencer, sem deixar faltar o básico em casa. Não basta ter dívida: a conta precisa não fechar nem apertando o cinto.
O mínimo existencial é o oxigênio da analogia: a parte da renda que as dívidas não podem tocar.
O que diz a lei?
Tudo está no Código de Defesa do Consumidor (Lei 8.078/1990), nos artigos incluídos pela Lei 14.181/2021.
O art. 6º, incisos XI e XII, coloca entre os direitos básicos do consumidor o tratamento do superendividamento e a preservação do mínimo existencial.
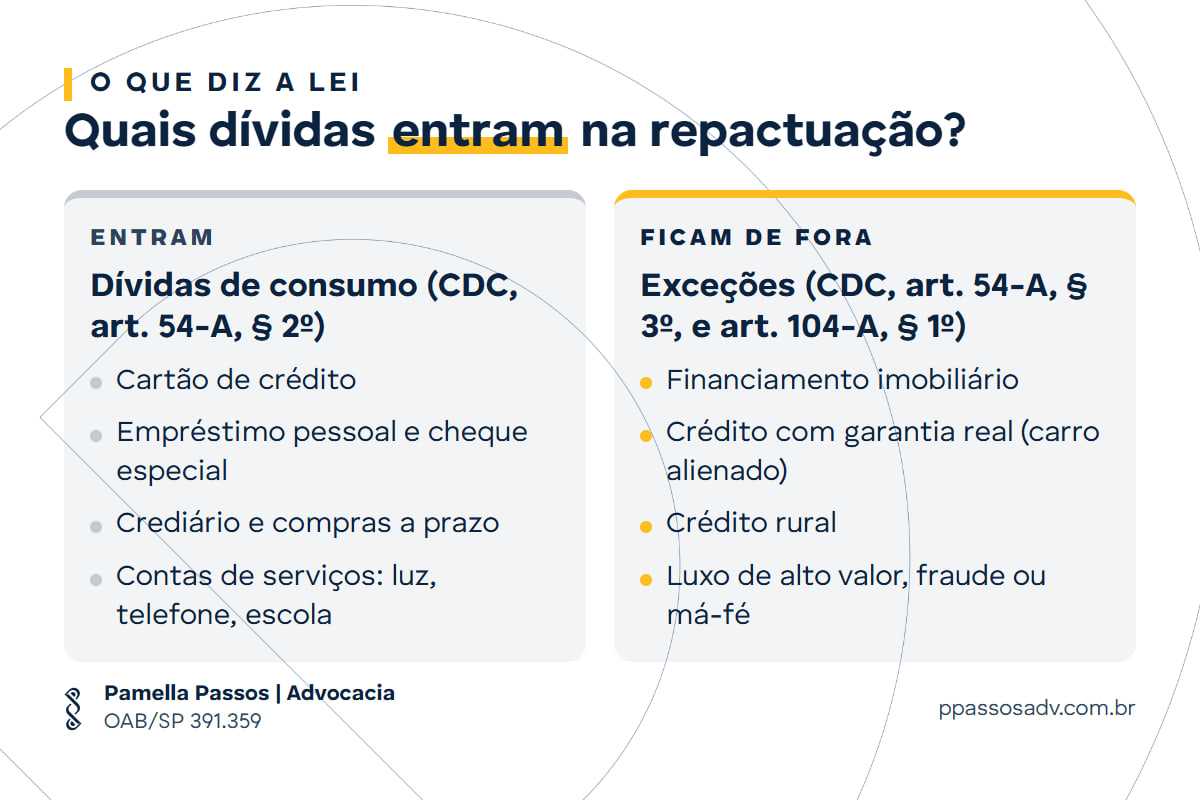
O art. 54-A, § 2º, diz quais dívidas entram: qualquer compromisso de relação de consumo, “inclusive operações de crédito, compras a prazo e serviços de prestação continuada”. O § 3º exclui quem agiu com fraude ou má-fé, quem contratou decidido a não pagar e as dívidas de luxo de alto valor.
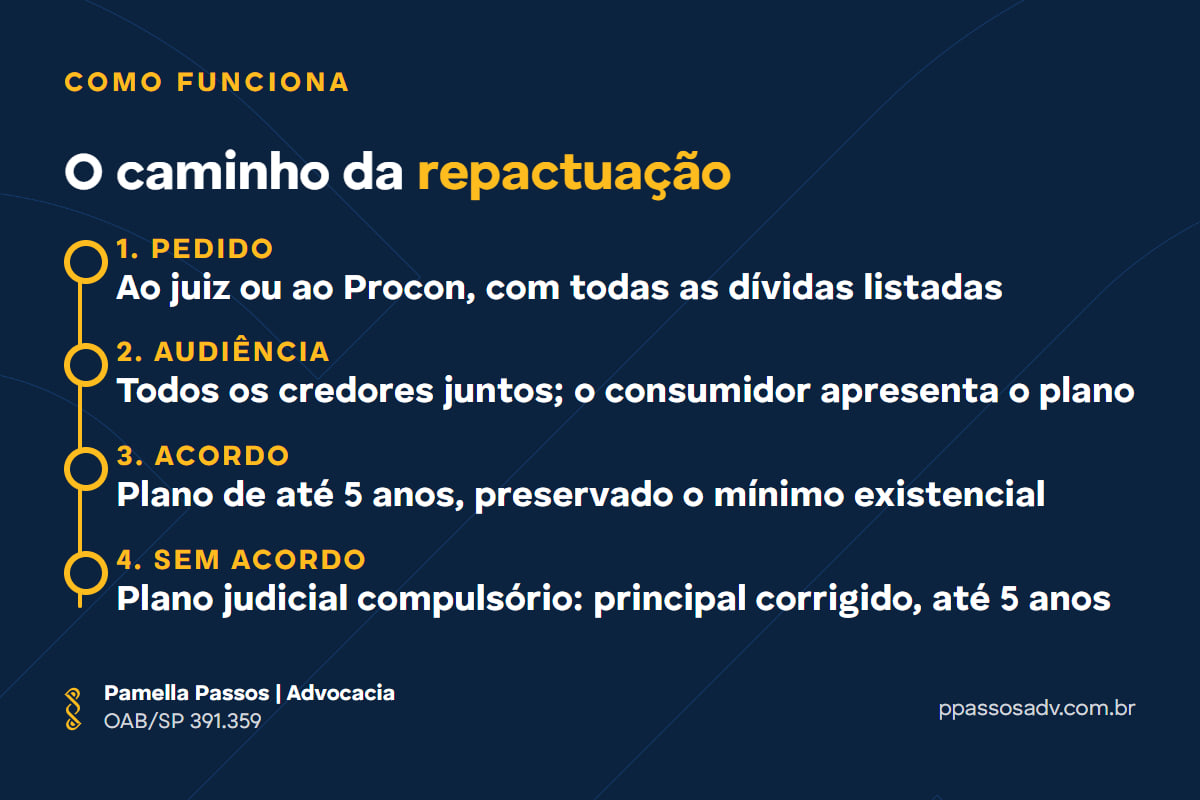
O art. 104-A cria o procedimento: a pedido do consumidor, o juiz instaura a repactuação, com audiência com todos os credores, na qual o consumidor apresenta um plano de até 5 anos.
O valor do mínimo existencial está no Decreto 11.150/2022, art. 3º, com a redação do Decreto 11.567/2023: R$ 600 por mês.
Como funciona na prática?
- Levantamento. O consumidor lista todas as dívidas de consumo, a renda e as despesas da casa, e monta a proposta de plano.
- Audiência global. Todos os credores são chamados para a mesma audiência, com o juiz ou um conciliador. Pelo art. 104-C, o pedido também pode ser feito no Procon.
- Homologação. Havendo acordo, a sentença descreve o plano e vale como título executivo (art. 104-A, § 3º).
Pelo § 4º, o plano pode alongar prazos, reduzir encargos, suspender ações em curso e fixar a data em que o nome sai dos cadastros de inadimplentes.
Um exemplo simples. Renda líquida de R$ 3.000 e parcelas somando R$ 2.700. Sobram R$ 300, abaixo dos R$ 600 do mínimo existencial. É a máscara de oxigênio sem ar.
Quais são as exceções e os cuidados?
O § 1º do art. 104-A deixa fora da repactuação as dívidas com garantia real (como o carro alienado ao banco), o financiamento imobiliário e o crédito rural. O art. 4º do Decreto 11.150/2022 também não conta dívidas que não são de consumo, como as da empresa, tributos e condomínio.
E o consignado? O decreto o deixava fora do cálculo, mas o STF, em 23/04/2026, declarou essa exclusão inconstitucional. As parcelas do consignado passam a contar.
Dois cuidados. Pelo § 5º, o pedido só pode ser repetido 2 anos depois de quitado o plano anterior. Pelo § 4º, IV, crédito novo durante o plano pode derrubar tudo.
E se o banco não comparecer ou não aceitar?
Se o credor falta sem justificativa, ou manda alguém sem poderes para negociar, o § 2º do art. 104-A prevê: a cobrança fica suspensa, os encargos de atraso param e o credor fica sujeito ao plano, recebendo só depois dos que compareceram.
Se o credor comparece e não aceita, entra o art. 104-B. O juiz impõe um plano judicial compulsório, que assegura aos credores, no mínimo, o principal corrigido, com quitação em até 5 anos e a primeira parcela em até 180 dias da homologação. Em linguagem simples: o credor recebe o que emprestou, atualizado, mas pode perder juros e encargos.
O que os tribunais têm decidido?
Em 23/04/2026, o Plenário do STF concluiu o julgamento das ADPFs 1.005, 1.006 e 1.097 (relator ministro André Mendonça). Por unanimidade, decidiu que fixar o mínimo existencial por decreto é válido, mas o Conselho Monetário Nacional deve reavaliar o valor todo ano. Por maioria, decidiu que as parcelas do consignado não podem comprometer o mínimo existencial. Publicação do acórdão: [VERIFICAR].
No STJ, a 3ª Turma, no REsp 2.191.259/RS (relator ministro Villas Bôas Cueva, abril de 2025, por maioria), e a 4ª Turma, no REsp 2.188.689/RS (relator ministro Marco Buzzi, 17/06/2025), entenderam que o credor que comparece com advogado habilitado, mas não apresenta proposta, não sofre as sanções do § 2º. Quem deve apresentar o plano é o consumidor. Dados de fontes secundárias; conferir data e situação recursal no STJ [VERIFICAR].
O que fazer?
- Levante tudo. Contratos, extratos, faturas, valor atualizado de cada dívida.
- Monte o orçamento da casa. Renda líquida de um lado, despesas essenciais do outro.
- Não contrate crédito novo. Trocar uma dívida por outra agrava a situação.
- Guarde provas de pressão para contratar. O art. 54-C proíbe assediar o consumidor na oferta de crédito.
- Busque orientação antes de pedir.
Conclusão
A Lei do Superendividamento não apaga dívidas. Ela coloca a máscara de oxigênio primeiro e, com a família respirando, organiza o pagamento do resto numa mesa só.
Perguntas frequentes
Preciso estar com o nome negativado para pedir?
Não. A lei fala em dívidas vencidas e a vencer. O que importa é não conseguir pagar tudo sem comprometer o mínimo existencial.
A dívida é perdoada no plano?
Não. O plano reorganiza prazos e encargos. No compulsório, o credor recebe pelo menos o principal corrigido.
Quanto tempo dura o plano?
Até 5 anos, no acordo e no plano imposto pelo juiz. Novo pedido só 2 anos depois de quitado o anterior.
Fale comigo
Se as dívidas da sua casa deixaram de caber na renda, me chame. Eu explico como essas regras se aplicam a você, sem juridiquês. Meu escritório e meus parceiros avaliam o seu caso. No Instagram: @descomplicasuadivida.
Meu telefone é o (11) 94185-8136. Este é o meu único número. Desconfie de outros números.
Conteúdo informativo. Cada caso exige análise individual.
Pamella Passos | OAB/SP 391.359
Referências
- Legislação: Lei 14.181/2021 (CDC, arts. 6º, 54-A a 54-G e 104-A a 104-C); CDC, Lei 8.078/1990; Decreto 11.150/2022, arts. 3º e 4º.
- Jurisprudência: STF, ADPFs 1.005, 1.006 e 1.097, 23/04/2026, notícia oficial — acórdão VERIFICAR]; STJ, REsp 2.191.259/RS e 2.188.689/RS — fontes secundárias ([Conjur, Estratégia) [VERIFICAR].
Conteúdo meramente informativo. Cada caso exige análise individual.
