LUDOPATIA · 5 min de leitura
Dívida com bets: as apostas acabaram, mas a conta ficou?
“As bets fecharam. Isso apaga o que eu devo ao banco?” Não apaga. A Medida Provisória 1.394/2026 proibiu as apostas de quota fixa no país, mas a dívida com bets que foi parar no cartão, no cheque especial ou num empréstimo continua sendo uma dívida com o banco, e é com ela que a pessoa precisa lidar agora.
Acontece como numa viagem paga no cartão: a viagem termina, e a fatura chega depois. Vou mostrar a conta dessa fatura sem julgamento, porque vício em apostas é uma questão de saúde.
Quanto custa apostar “só um pouco” por dia?
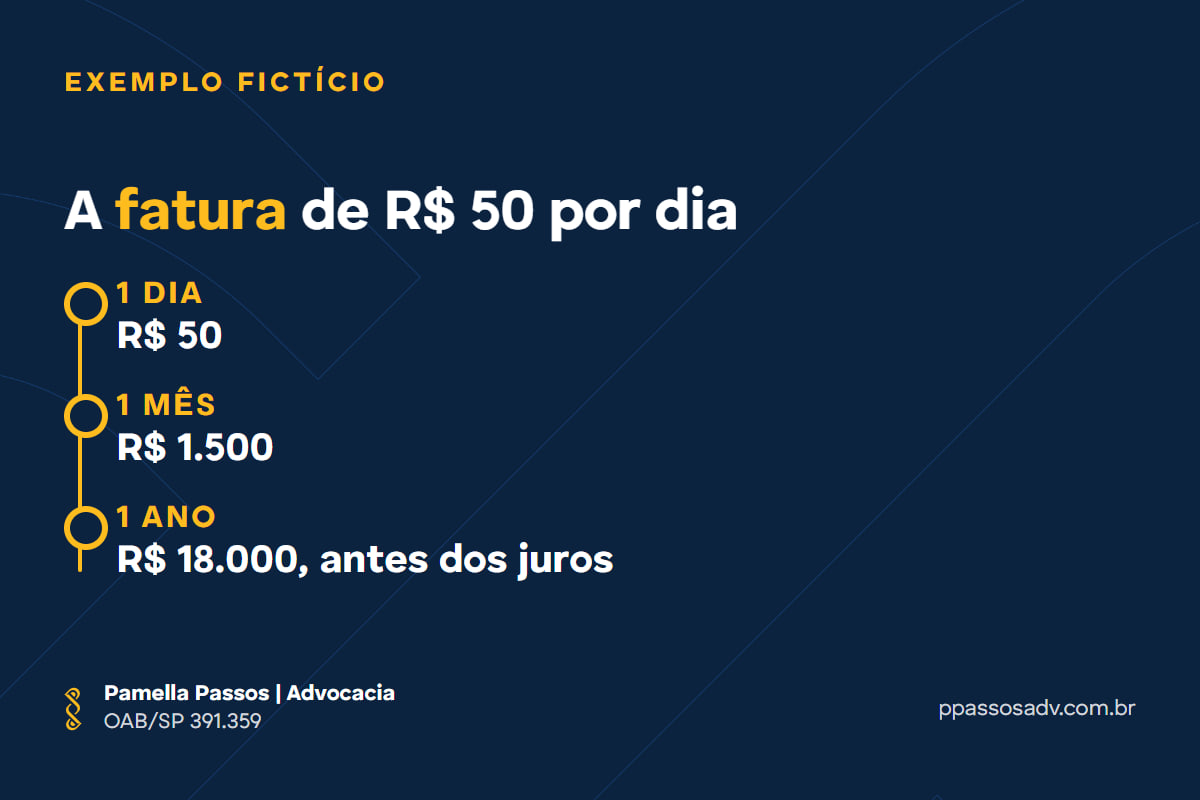
Uma aposta pequena e diária vira um valor grande em poucos meses. No exemplo inventado abaixo, quem aposta R$ 50 por dia gasta R$ 1.500 em 30 dias e R$ 18.000 em um ano, antes de qualquer juro. Se parte desse dinheiro saiu do cheque especial ou do rotativo do cartão, a fatura cresce sozinha, porque esses créditos são caros e pensados para poucos dias.
A dívida com o banco precisa ser paga, mesmo com as bets proibidas?
Em regra, sim. O empréstimo, o cartão e o cheque especial são contratos com o banco, e a proibição das apostas não os desfaz. A viagem acabou, mas a fatura é do cartão, e não da agência de turismo.
O Código Civil diz, no art. 814, que dívida de jogo ou aposta não obriga a pagamento, e o art. 815 impede cobrar o que se emprestou no próprio ato de apostar. O crédito do banco, porém, é em regra um contrato comum, e a pergunta passa a ser como pagar sem comprometer o básico.
Dá para recuperar o dinheiro perdido nas apostas?
Recuperar o que se perdeu é exceção. O mesmo art. 814 diz que não se pode pedir de volta o que foi pago de forma voluntária, salvo se o valor foi ganho por dolo, que é o engano proposital, ou se quem perdeu era menor de idade ou interdito, isto é, pessoa sob curatela.
O § 2º deixa de fora as apostas legalmente permitidas, como eram as bets autorizadas. Nelas, o ponto central é saber se a plataforma falhou, por exemplo ao aceitar quem não podia apostar. Há ações de pessoas com diagnóstico de ludopatia, e o tema segue em debate nos tribunais, sem resposta única.
Mito ou verdade: com laudo de ludopatia, o dinheiro volta.
Mito. O diagnóstico entra na análise, mas não garante devolução. O juiz olha as provas e como a plataforma agiu.
Como pagar a dívida sem ficar sem o básico?
A Lei do Superendividamento (Lei 14.181/2021) criou um caminho para quem não consegue pagar tudo sem deixar de comer e morar. Pelo art. 104-A do Código de Defesa do Consumidor, a pessoa pode pedir ao juiz uma audiência com todos os credores juntos e propor um plano de até 5 anos, preservando o mínimo existencial.
No nosso exemplo, R$ 18.000 em 60 meses dariam R$ 300 por mês, antes dos encargos negociados. O número real depende da renda e do acordo, mas a lógica é transformar uma fatura que assusta em parcelas que cabem.
Há um cuidado: o art. 54-A exige boa-fé e exclui dívidas feitas com fraude ou má-fé, por isso o banco pode questionar dívidas ligadas a apostas. Mostrar que havia um adoecimento faz diferença. Explico mais no artigo sobre superendividamento.
E quando a família precisa proteger o patrimônio?
Quando a pessoa não consegue parar e arrisca tudo o que tem, a família pode pedir na Justiça a curatela do pródigo, nome que o Código Civil dá a quem gasta de forma descontrolada (art. 4º, IV, e art. 1.767, V). Pelo art. 1.782, ela continua cuidando da vida diária, mas não pode, sem o curador, pegar empréstimo, vender, hipotecar ou fazer acordos. É uma medida séria, para casos graves, decidida pelo juiz com base em provas.
O que fazer agora?
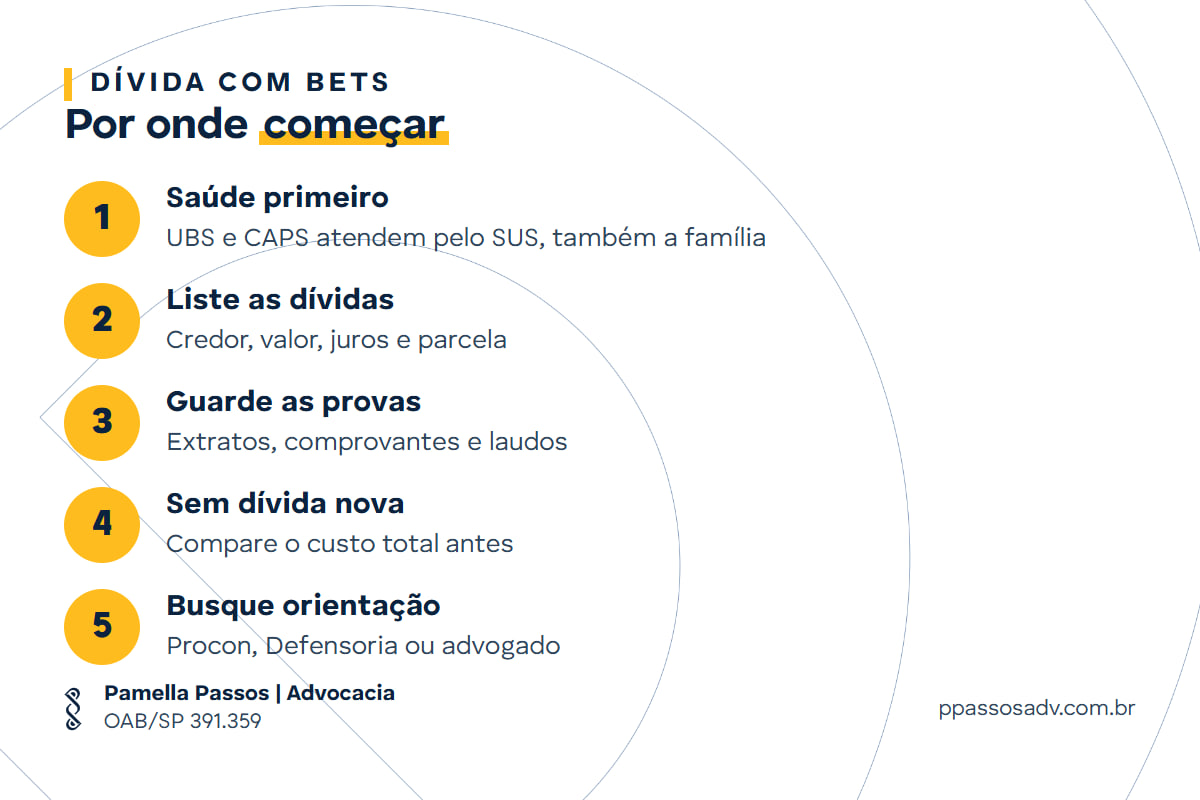
Antes de qualquer conta, a prioridade é a saúde, porque a dívida se organiza melhor quando a pessoa está sendo cuidada.
Perguntas frequentes
A proibição das bets cancela as minhas dívidas?
Não. A Medida Provisória encerrou as plataformas, mas o cartão, o cheque especial e os empréstimos são contratos com o banco e continuam valendo.
Ludopatia é considerada doença?
Sim. A classificação médica usada hoje, a CID-11, inclui o transtorno do jogo, que é o nome técnico do vício em apostas. Por isso o tratamento é feito na rede de saúde, inclusive pelo SUS.
A família é obrigada a pagar a dívida de quem aposta?
Em regra, a dívida é de quem assinou o contrato. Quem foi fiador, avalista ou é titular de conta conjunta precisa conferir o próprio contrato, porque pode ter assumido parte da obrigação.
Fale comigo
Se esse tema faz parte da sua realidade ou da sua família, me chame. Meu escritório e meus parceiros avaliam o seu caso e explicam o caminho com calma. Telefone (11) 94185-8136. Este é o meu único número. Desconfie de outros números. Cada caso exige análise individual. Pamella Passos | OAB/SP 391.359.
Referências
Conteúdo meramente informativo. Cada caso exige análise individual.
